
AIが請求書から読み取った金額に誤りがあり、登録案の確認時に発覚したとします。誰が処理を止め、原因を調べ、修正と再発防止を進めるのでしょうか。AIか人の二択で分けるだけでは、こうした混乱は解消できません。要なのは、業務をタスクに分解し、「実行・判断・確認・承認」を誰が担うかを一枚の表に落とすことです。本記事では、作る手順と確認責任の決め方を記入例とともに整理します。
なぜ「人とAIの業務分担表」がいま必要なのか
ツール導入だけでは成果が出にくく、業務プロセスへの組み込みや役割設計が課題になります。
ツール導入だけでは成果につながりにくい
MIT NANDAの予備的な報告書では、調査対象の組織の約95%で生成AIにより損益(P&L)に表れる測定可能な効果が確認されず、統合されたAIパイロットの約5%が数百万ドル規模の価値を生み出したと報告されています[1]。両者は対象単位が異なり、同じ母集団の比較ではありません。同報告書は、モデル性能より業務との適合性やワークフロー設計の不足を課題に挙げます。企業全体の代表値ではありません[1]。
この調査だけで分担表の効果が証明されるわけではありません。成果を上げた企業でAIの組み込みが進んだとの報告はありますが[2]、因果の証明ではありません。分担表はその手段の一つです。
エージェント化で「判断」の自律度が上がる
Gartnerは、2028年までに日常業務の意思決定の少なくとも15%がエージェント型AIによって自律的に行われ(2024年は0%)、企業向けソフトウェアの33%に同技術が搭載されると予測しています[3]。さらに、エージェント型AIプロジェクトの40%超が、コスト増・価値の不明確さ・リスク管理の不備から2027年末までに中止されると見込みます[3]。
自律度が上がるほど、影響が大きく戻しにくい業務では、人が判断・確認する箇所を先に定めると、形骸化や想定外の実行のリスクを下げやすくなります。
「実行・判断・確認・承認」を分けて考える
表に落とす前に、人が担う機能を定義し、どの軸で割り当てるかを決めます。
4つの役割を定義する
業務で発生する機能を4つに分け、人とAIのどちらが担うかを整理します。「実行」は作業そのもの、「判断」は条件に照らして採否や例外対応を決めること、「確認」はAIの出力を根拠やルールと照合し利用可否を検証すること、「承認」は権限者が実行や対外利用を許可することです。確認と承認を混同すると責任が曖昧になります。
米国NISTのAI RMFなど公的な枠組みも、人間の役割と責任を明確に定義し区別する考え方を示しています[4]。国内のAI事業者ガイドラインも「人間中心」を共通指針に掲げます[5]。本記事はこれらを参考に運用を提案するもので、各指針が特定の運用を義務づけるものではありません。
リスクで役割を割り当てる判断軸
各タスクをAIに任せるか、人の判断・確認を残すかは、次の軸で見極めます。
- 失敗したときの影響は大きいか
- 誤りは起こりやすいか
- 出力の正しさを別の根拠で確認できるか
- 判断に例外対応や社内事情が必要か
- 誤りを後から修正できるか
- 参照元・入出力・処理履歴・判定根拠を記録できるか
支払や人事判断など影響が大きい業務では、法令・社内規程や業務リスクに応じて人の判断・承認を残します。原本や台帳と照合できるタスクは照合を確認項目にします。影響が小さく修正できるタスクも、試行初期は全件または一定割合を人が確認します。自動実行する場合は、事前に停止基準と停止手順を定めることを勧めます。また、分担案と対策後に残るリスクを、業務責任者が確認・承認する運用を提案します。定型性・属人性・リスクでAI活用業務を選ぶ観点も参考になります。
分担表の記入例と確認責任の決め方
定義と判断軸がそろったら、タスクごとに担当・確認基準・例外時の対応・根拠・停止条件を記入します。
請求書処理の記入例
請求書処理では次のように記入します。
| タスク | AIが行う | 作業担当 | 確認担当/例外時の判断担当 | 承認担当・条件 | 人に戻す条件と対応 | 記録 |
|---|---|---|---|---|---|---|
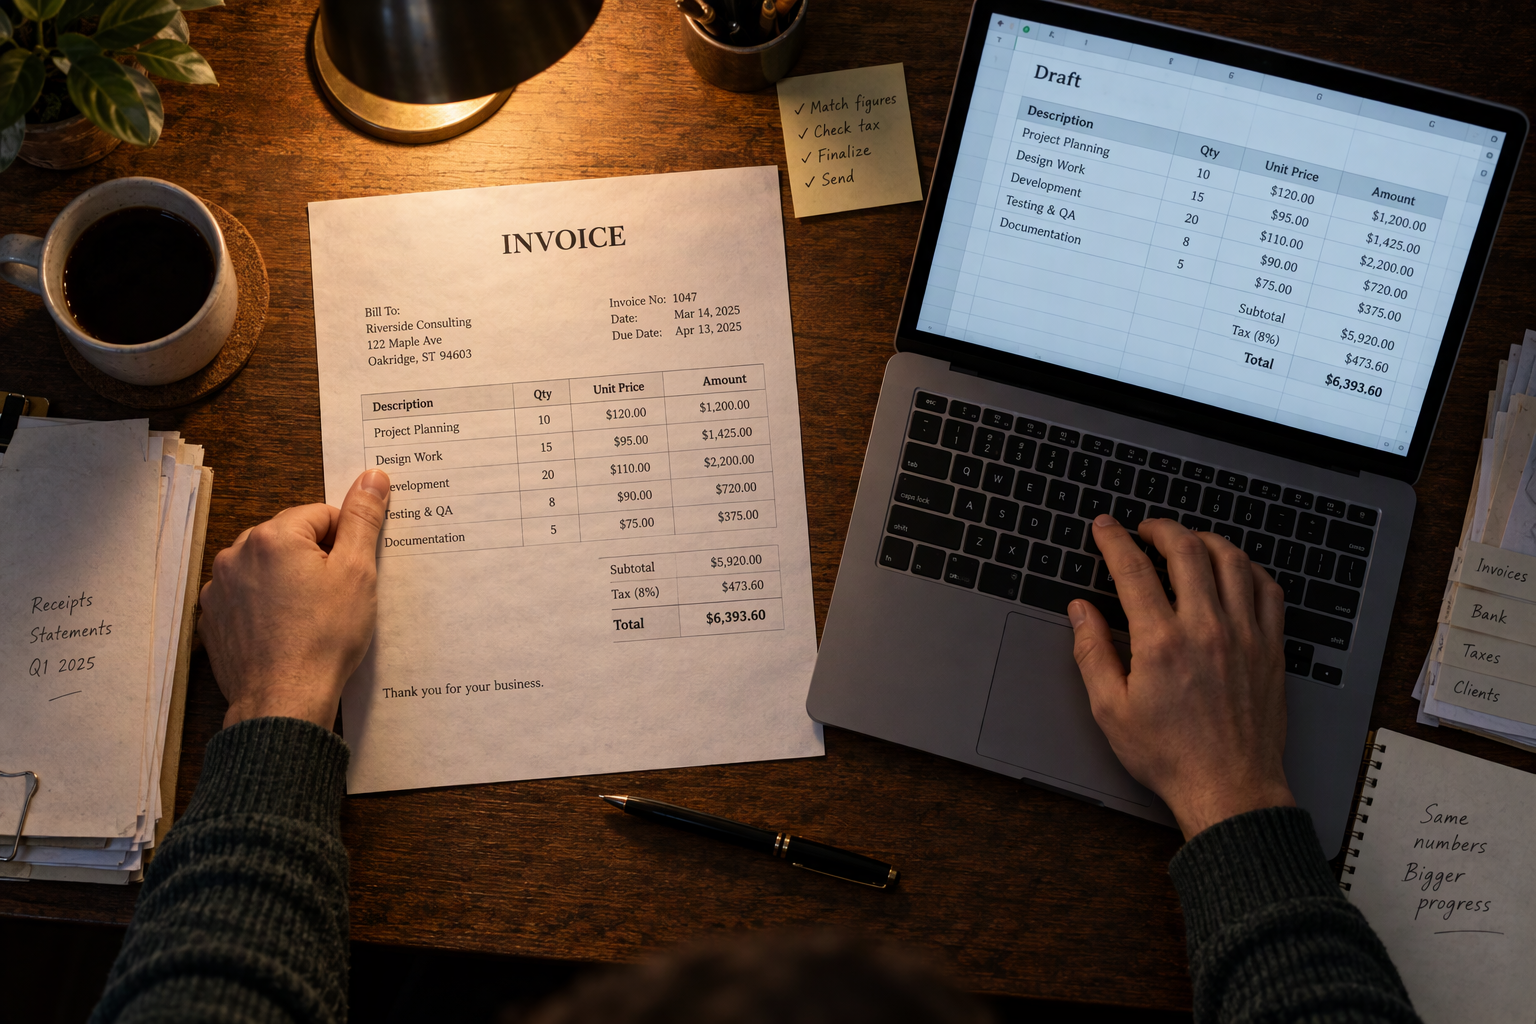
| 請求書情報の抽出・登録案作成 | 取引先名・金額・支払期日を抽出し登録案を作る | 経理担当Aが登録案を取り込み、Bの照合完了後に通常案件を確定 | 確認=経理担当B(原本・取引先マスタと照合し結果を記録)/例外時の判断=経理責任者 | 規程で定める基準額以上の請求書、または新規取引先は経理責任者が承認 | 不一致や必須項目の欠落→確認担当Bが確認未完了として担当Aに差し戻す。担当Aは登録を確定せず保留し、経理責任者へ報告する | AI出力・照合根拠・確認結果・確認者・日時 |
| 支払データ案の作成 | 確定済みデータから支払先・金額・口座を含む支払データ案を作る | 経理担当Aが支払データ案を取り込む | 確認=経理担当B(支払先・金額・口座を照合し記録)/例外時の判断=経理責任者 | 承認不要(照合は必須) | 不一致や必須項目の欠落があれば保留し経理責任者へ回す | AI出力・照合結果・確認者・確認日時 |
| 振込の実行 | (AIは実行しない) | 経理担当Aが承認後に振込を実行 | 確認=経理担当B(実行前に承認内容と振込データの一致を確認)/例外時の判断=経理責任者 | 規程上の承認者が実行前に承認 | 不一致があれば実行を停止し経理責任者へ回す | 承認者・承認日時・実行者・実行日時 |
判断は、通常案件は事前の条件に沿って作業担当が確定し(確定操作は作業)、例外案件は例外時の判断担当が担います。判断基準は各行の条件欄や社内規程に記し、登録案と振込の承認は分けて扱います。表の承認条件・権限は例示で、法令・社内規程・金融機関の設定に合わせて定めます。各業務の業務責任者(全体の統括者)は表の欄外に明記し、この例では経理責任者が兼ねます。「人に戻す条件と対応」まで書くのが要点です。
誤りが起きたときの役割も一般ルールにします。発見者は定めた手順に従って確認未完了として差し戻すか、処理を保留・停止し、業務責任者に報告します。担当者は確定操作や後続処理を進めません。業務責任者は影響範囲の特定、処理停止・訂正、原因分析、再発防止を統括します。再開判断者(業務責任者または別の確認者)は、修正結果と再発防止策を確認して再開を判断します。実行後で停止できない場合は、後続処理を止め、影響確認と回収を行います。停止権限がない職場では、停止の手順と連絡先を事前に決めます。
確認担当をどう決めるか
確認担当は、席次ではなく「誤りを見分けられるか」で選びます。原本や台帳にアクセスでき、自分の処理を単独で確認しない人を選び、代行者も決めます。別の確認者を置けない場合は抜き取り確認などの代替策を、迷うときの相談先も決めます。
例外時の判断者も明記し、業務責任者が分担表の見直しも担います。
本記事では、確認の形骸化を防ぐため、承認者が確認担当の照合結果と根拠の記録を確かめてから承認する運用を推奨します。記録は、責任の所在や確認過程の把握、原因究明と運用見直しに使いますが、それだけで曖昧さは消えません。
小さく始めて育てる
分担表は全社へ一度に広げず、1業務から試して育てます。
1業務から試す手順
次の手順で始めます。
- 範囲が限定され、結果を確認しやすい対象業務を1つ選ぶ
- 業務を「情報収集」「下書き」「判断」「承認」「実行」等のタスクに分解する
- 各タスクのリスク(誤りの影響・発生可能性・見つけにくさ・修正可能性・例外の頻度・根拠との照合可能性)を確認する
- 実行・判断・確認・承認の担当を決めて表に記入する
- 人に戻す条件と、残す記録項目を決める
- 試行後に、誤り・確認にかかった時間・差し戻しの原因を見て、担当や条件を更新する
見直しの担当と頻度も先に決めます。全件確認の期間、抜き取りへの移行・復帰条件、重大な誤りの定義、判断責任者を決めます。例えば2〜4週間ごとに見直します(頻度はリスク次第)。
仕組みに落とし込むのは次の段階
この手順は、まず紙や表計算の一枚の表でも始められます。権限管理・アクセス制御の実装や照合支援は、試行で必要性が見えてから検討します。
分担表は作るだけでなく、試行後に更新して運用します。
さいごに
業務をタスクに分解し、「実行・判断・確認・承認」の担当を先に決め、運用結果で更新することが、成果と安全を支える前提です。
結果を確認しやすい業務を1つ選び、担当者・確認者・承認者を仮置きします。次に照合先・人へ戻す条件・例外時の判断者を記入し、運用後に記録で見直します。この積み重ねが、想定外の実行を防ぐ一歩になります。
出典
- [1] The GenAI Divide: State of AI in Business 2025 報告書PDF(外部サイト) / MIT NANDA公式ページ – MIT Media Lab NANDA initiative(2025年、予備的な知見。公開事例300件超・52組織へのインタビュー・経営層153名調査などに基づく)
- [2] 生成AIに関する実態調査2025春 5カ国比較 – PwC Japanグループ(2025-06-23、日本 n=945。売上高500億円以上の課長以上が対象。最新の2026年春調査も公表)
- [3] Top 10 Strategic Technology Trends for 2025 / Gartner Predicts Over 40% of Agentic AI Projects Will Be Canceled by End of 2027 – Gartner。15%・33%の予測は2024-10-21発表(2025-06-25発表でも言及)、40%超の中止予測は2025-06-25発表
- [4] AI Risk Management Framework (AI RMF 1.0) / 案内ページ / 付録C(人とAIの相互作用) – NIST(AI RMF 1.0、2023-01-26。改訂作業中)
- [5] AI事業者ガイドライン(第1.2版)本体 / 案内ページ – 総務省・経済産業省(第1.2版、2026-03-31公表/共通の指針「人間中心」・脚注24)
 この記事を書いた人